IFI : comment ce dirigeant pourrait réduire son impôt de 17 700 euros par an ?
⚠️ Les informations de cet article sont valables à sa date de publication (voir ci-dessus). La fiscalité et la réglementation évoluent chaque année, et avec elles, les stratégies patrimoniales. Ce qui est pertinent aujourd'hui peut donc ne plus l'être demain. Pour une stratégie cohérente et adaptée à la fiscalité et à la réglementation en vigueur au moment de votre prise de décision, il est indispensable de vous faire accompagner par un Conseiller en Gestion de Patrimoine.⚠️
Par Alexandre Barbarini, Le Cercle Hubsys
Dirigeant du cabinet Leoma Patrimoine à Lyon et à Soorts-Hossegor
Conseiller en gestion de patrimoine
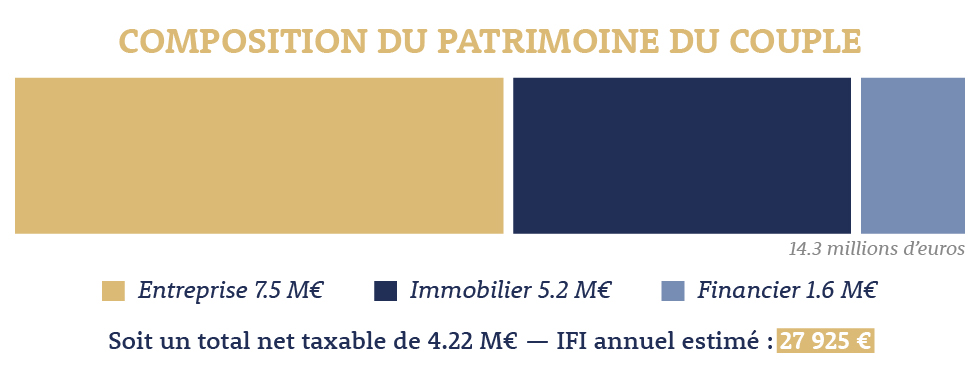
Avec un patrimoine de 14,3 millions d’euros, dont 5,2 millions d’immobilier, ce couple fait face à près de 28 000 € d’impôt sur la fortune immobilière (IFI) chaque année. Pourtant, deux de leurs appartements, estimés à 900 000 €, ne leur rapportent plus que 614 € nets par an, une fois les charges et la fiscalité prises en compte.
Faut-il conserver ces biens, les vendre ou envisager une autre organisation de leur patrimoine ?
À travers ce cas pratique, découvrez comment une réorganisation de leurs investissements pourrait améliorer leur rentabilité, réduire leur IFI et préparer la transmission aux enfants.
Un patrimoine de 14,3 millions d’euros, mais tout n’est pas soumis à l’IFI
À 58 ans, ce dirigeant d’une entreprise industrielle lyonnaise possède, avec son épouse de 56 ans, un patrimoine constitué au fil des années. Le couple a trois enfants adultes et souhaite aujourd’hui mieux organiser ses investissements, tout en préparant leur transmission.
Leur patrimoine se répartit entre trois grandes catégories :
- 7,5 millions d’euros de parts dans l’entreprise familiale ;
- 5,2 millions d’euros de patrimoine immobilier, comprenant leur résidence principale, une résidence secondaire, deux appartements locatifs, des locaux professionnels et des parts de SCPI ;
- 1,6 million d’euros de placements financiers.
Mais ces 14,3 millions d’euros ne sont pas intégralement soumis à l’IFI. Les parts de l’entreprise bénéficient notamment d’une exonération au titre des biens professionnels, tandis que certains emprunts et abattements réduisent la valeur immobilière imposable.
Résultat : leur patrimoine net taxable à l’IFI s’élève à environ 4,22 millions d’euros, pour un impôt annuel estimé à 27 925 €.
900 000 € d’immobilier… pour 614 € disponibles par an
Le couple possède notamment deux appartements à Lyon, acquis il y a une vingtaine d’années. Leur valeur est aujourd’hui estimée à 900 000 € et ils génèrent 36 000 € de loyers annuels.
Mais une fois les charges, l’impôt sur le revenu, les prélèvements sociaux et l’IFI déduits, il ne reste que 614 € par an, soit environ 51 € par mois.
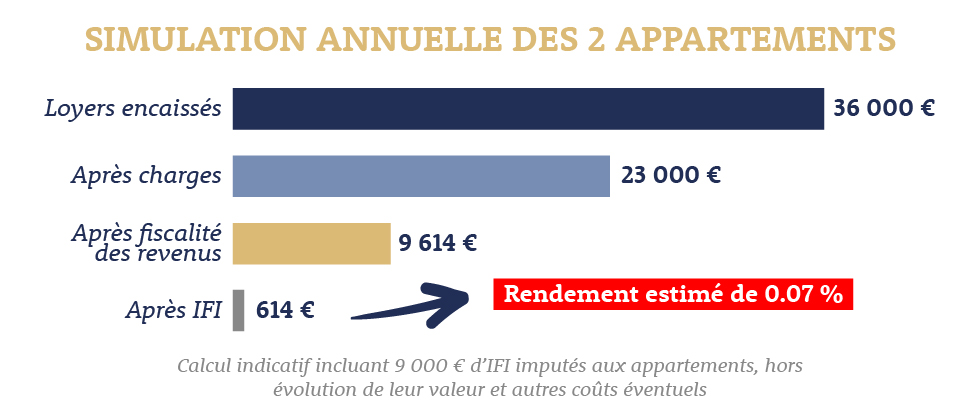
Selon les hypothèses retenues, le rendement net après fiscalité et IFI de ces deux appartements atteint seulement 0,07 % par an.
Le couple détient donc 900 000 € d’immobilier locatif pour un revenu disponible très faible. Une situation qui justifie d’étudier la vente de ces appartements et d’autres possibilités d’investissement, en tenant compte de la fiscalité de la cession et des objectifs familiaux.
Trois décisions pour faire évoluer la situation
| 1. Céder les appartements qui ne répondent plus aux objectifs
La première solution envisagée est la vente des deux appartements lyonnais.
Dans cette simulation, leur cession pour 900 000 € laisserait environ 861 000 € après impôt sur la plus-value, hors certains frais de transaction.
Si la vente intervient avant le 1er janvier 2027, ces biens ne seraient plus détenus par le couple à la date de référence de l’IFI 2027.
Le couple conserverait en revanche sa résidence secondaire à Hossegor, à laquelle il est attaché. L’objectif n’est pas de vendre tout son immobilier, mais de faire évoluer les investissements qui ne correspondent plus à ses besoins.
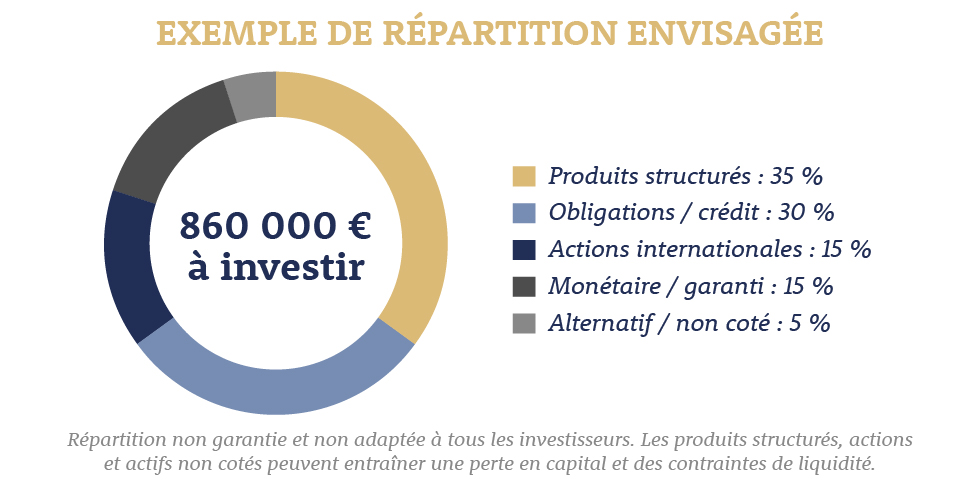
| 2. Réinvestir environ 860 000 € dans des placements financiers diversifiés
Le capital issu de la vente pourrait être réinvesti dans un contrat de capitalisation luxembourgeois, réparti entre plusieurs types de placements : obligations, actions internationales, produits structurés et supports plus prudents.
Cette diversification permettrait de ne plus concentrer autant de patrimoine dans l’immobilier locatif, tout en recherchant de nouvelles perspectives de rendement.
La simulation retient une hypothèse de 3,3 % de rendement annuel après frais, soit environ 28 400 € par an.
Ce rendement n’est pas garanti et le montant indiqué s’entend avant l’éventuelle fiscalité applicable aux retraits. Les placements envisagés comportent des risques, notamment de perte en capital.
Ce contrat pourrait également être utilisé pour préparer la transmission du patrimoine aux trois enfants. Contrairement à un contrat d’assurance-vie, un contrat de capitalisation peut notamment faire l’objet d’une donation, y compris de sa seule nue-propriété. Les parents pourraient ainsi organiser progressivement la transmission tout en conservant l’usufruit, selon les modalités retenues.
→ A lire également : Faut-il opter pour un contrat d’assurance-vie ou de capitalisation ? »
| 3. Réduire l’IFI grâce à deux mesures complémentaires
Après la vente des appartements, d’autres possibilités peuvent être étudiées pour alléger l’IFI du couple, sans modifier davantage son patrimoine immobilier.
La première concerne leur contrat d’assurance-vie. Le contrat comprend 150 000 € de placements liés à l’immobilier, dont 127 500 € sont soumis à l’IFI. En les remplaçant par des supports financiers non immobiliers, le couple pourrait réduire d’autant son patrimoine taxable, tout en conservant son contrat.
La seconde concerne les dons. Le couple souhaitant également donner une dimension philanthropique à sa stratégie patrimoniale, un don de 10 000 € à une fondation éligible pourrait lui permettre de bénéficier d’une réduction d’IFI de 7 500 €.
Cette réduction ne doit toutefois pas être confondue avec une économie nette de 7 500 € : le don représente bien une dépense de 10 000 €. Il permet ici d’associer un engagement philanthropique à une diminution de l’impôt, sous réserve de respecter les conditions fiscales applicables.
Quel impact sur l’IFI du couple ?
|
|
Situation initiale |
Après réorganisation |
|
Patrimoine net taxable à l’IFI |
4 223 500 € |
3 201 500 € |
|
IFI avant réduction liée au don |
27 925 € |
17 705 € |
|
Réduction d’IFI liée au don |
— |
− 7 500 € |
|
IFI annuel net estimé |
27 925 € |
10 205 € |
Soit une réduction de 17 720 € par an, selon les hypothèses retenues.
Sur cette somme, 10 220 € proviendraient de la diminution du patrimoine immobilier taxable et 7 500 € de la réduction fiscale liée au don.
Ce résultat reste une simulation. Il dépend notamment de la réalisation des opérations envisagées, de la situation du couple au 1er janvier de l’année d’imposition et du respect des conditions fiscales applicables.
Et les locaux professionnels de son entreprise ?
Le couple détient également, par l’intermédiaire d’une SCI familiale, des locaux professionnels estimés à 1,2 million d’euros, loués à l’entreprise du dirigeant.
Une réorganisation juridique pourrait, sous certaines conditions, permettre de bénéficier d’une exonération d’IFI au titre des biens professionnels.
Dans cette seconde hypothèse, l’IFI annuel pourrait être ramené à environ 2 010 €, après réduction liée au don.
Cette possibilité nécessite toutefois une étude approfondie : les frais, la fiscalité de l’opération et ses conséquences sur la transmission doivent être examinés avant toute décision.
Et si le dirigeant souhaite conserver ses biens ?
Vendre ses appartements n’est pas la seule possibilité. Pour un propriétaire qui souhaite conserver son immobilier tout en récupérant des liquidités, une autre solution peut être étudiée : l’OBO immobilier (Owner Buy Out).
Le principe consiste à vendre un bien à une société que l’on contrôle, généralement avec l’aide d’un emprunt bancaire. Le propriétaire perçoit le prix de vente, tout en conservant indirectement le bien à travers les parts de cette société.
Cette opération peut, dans certaines situations, avoir un effet sur l’IFI. Mais l’emprunt contracté par la société ne réduit pas automatiquement le patrimoine taxable. Les règles fiscales sont strictes, notamment lorsque la vente intervient entre personnes liées.
Il faut également tenir compte des frais de l’opération, de la fiscalité de la vente et de la capacité à rembourser l’emprunt. Cette solution nécessite donc une étude approfondie et n’entre pas dans les économies d’IFI présentées dans notre simulation.
Votre patrimoine répond-il encore à vos besoins ?
Ce cas montre qu’une stratégie patrimoniale ne consiste pas seulement à chercher une réduction d’impôt. Elle commence par des questions simples : quels biens vous procurent réellement des revenus ? Quelle part de votre patrimoine dépend de l’immobilier ou de votre entreprise ? Quelles liquidités souhaitez-vous conserver ? Et que voulez-vous transmettre à vos proches ?
Pour un dirigeant, l’accompagnement d’un conseiller en gestion de patrimoine permet d’examiner ces questions en tenant compte de sa situation familiale, de ses projets et du niveau de risque qu’il est prêt à accepter.
Vous souhaitez faire le point sur votre patrimoine immobilier ?
Les conseillers du Cercle Hubsys peuvent vous accompagner pour examiner vos investissements, leur fiscalité et leur place dans votre stratégie patrimoniale. Contactez-nous pour convenir d’un rendez-vous.
Cas fictif établi à partir de la note Leoma Patrimoine datée du 05/10/2026 et de l’entretien avec Alexandre Barbarini. Simulations non contractuelles, sous réserve de validation fiscale et juridique. Les règles peuvent évoluer ; les placements financiers comportent des risques, notamment de perte en capital. Aucune performance ni économie d’impôt n’est garantie.