Rémunération du dirigeant : salaire, dividendes ou PER entreprise ?
⚠️ Les informations de cet article sont valables à sa date de publication (voir ci-dessus). La fiscalité et la réglementation évoluent chaque année, et avec elles, les stratégies patrimoniales. Ce qui est pertinent aujourd'hui peut donc ne plus l'être demain. Pour une stratégie cohérente et adaptée à la fiscalité et à la réglementation en vigueur au moment de votre prise de décision, il est indispensable de vous faire accompagner par un Conseiller en Gestion de Patrimoine.⚠️
Salaire, dividendes ou PER entreprise ? C’est une question que les dirigeants nous posent régulièrement, souvent au moment où ils font le bilan annuel de leur société. Et dans la plupart des échanges, le sujet arrive vite sur le plan fiscal : combien cela va coûter, et quelle solution sera la moins taxée ? Pourtant, ce n’est pas par là qu’il faudrait commencer.
La fiscalité ne suffit pas pour choisir votre rémunération
Comparer la fiscalité du salaire, des dividendes et du PER entreprise est nécessaire. Mais le choix ne peut pas s’arrêter à ce qu’il restera après impôts et cotisations.
À situation fiscale comparable, deux dirigeants peuvent avoir intérêt à faire des choix très différents. Celui qui prépare une cession à cinq ans, celui qui souhaite investir dans l’immobilier ou celui qui commence à organiser sa retraite n’ont ni les mêmes besoins, ni le même horizon.
Avant de comparer les solutions, il faut regarder ce que le dirigeant veut faire de la richesse créée par son entreprise : en disposer aujourd’hui, se protéger, investir, préparer sa retraite ou anticiper une transmission.
Ensuite seulement, on peut regarder quelle solution — ou quelle combinaison — répond le mieux à ces priorités.
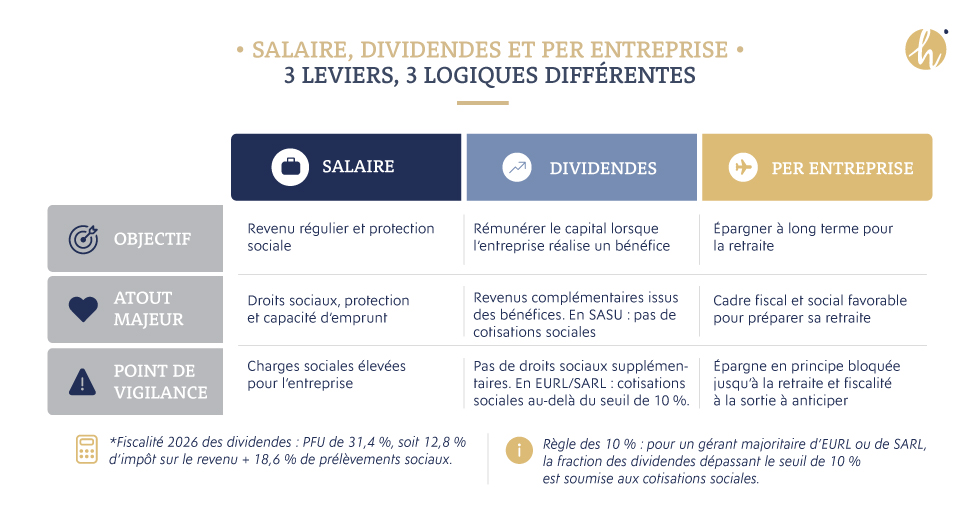
Salaire, dividendes et PER entreprise répondent chacun à une logique différente. Regardons concrètement ce qu’ils permettent, avec les règles applicables en 2026.
Le salaire ne se résume pas à son coût
Pour un dirigeant de SASU, le salaire est souvent désavantagé dès que l’on compare les coûts : en tant qu’assimilé salarié, sa rémunération supporte des cotisations sociales importantes (1).
Mais ces cotisations ont une contrepartie. Elles permettent notamment d’acquérir des droits à la retraite et participent à la protection sociale du dirigeant. Une rémunération régulière peut aussi peser dans un tout autre dossier : celui d’un financement bancaire.
Privilégier les dividendes pendant plusieurs années peut être intéressant à court terme, mais cela peut aussi laisser apparaître plus tard des droits à la retraite insuffisants, une prévoyance inadaptée ou une capacité d’emprunt plus limitée. Ce que coûte le salaire ne peut donc pas être dissocié de ce qu’il apporte au dirigeant.
Les dividendes ne remplacent pas le salaire
Comparer salaire et dividendes uniquement sur leur coût entretient une confusion : les deux ne rémunèrent pas la même chose. Le salaire rémunère le travail du dirigeant. Les dividendes, eux, rémunèrent le capital investi et sont versés lorsque l’entreprise dégage un bénéfice distribuable.
Depuis le 1er janvier 2026, leur fiscalité a d’ailleurs évolué : le PFU, ou « flat tax », est passé de 30 % à 31,4 %, sous l’effet de la hausse des prélèvements sociaux de 17,2 % à 18,6 %(2). En SASU, les dividendes ne supportent pas de cotisations sociales. Pour un gérant majoritaire d’EURL ou de SARL, en revanche, la fraction qui dépasse 10 % du capital social, des primes d’émission et des comptes courants d’associés entre dans l’assiette des cotisations sociales(3).
Surtout, les dividendes n’ouvrent pas de droits supplémentaires à la retraite et n’améliorent pas la protection sociale du dirigeant. Ils peuvent donc compléter une rémunération, mais difficilement être comparés au salaire sur le seul critère de ce qu’il reste après impôts et cotisations.
Le PER entreprise : l’avantage fiscal ne fait pas tout
Le PER entreprise a un avantage immédiat facile à mesurer : dans certaines conditions, l’entreprise peut financer une partie de l’épargne retraite du dirigeant dans un cadre fiscal et social favorable. Pour les entreprises de moins de 50 salariés, l’abondement employeur sur un PER entreprise collectif peut notamment être exonéré de forfait social(4).
Mais son intérêt ne se résume pas à l’économie réalisée au moment du versement. L’argent est destiné à préparer la retraite et reste, sauf cas de déblocage prévus par la loi, indisponible jusque-là. Pour un dirigeant qui souhaite conserver de la souplesse pour investir ou financer un projet à moyen terme, cette contrainte compte autant que l’avantage fiscal.
Il faut aussi garder en tête que la fiscalité applicable aujourd’hui ne préjuge pas de celle qui s’appliquera dans quinze ou vingt ans. Le PER entreprise prend donc tout son sens lorsque l’horizon du dirigeant est suffisamment clair : l’avantage à l’entrée ne doit pas faire oublier les conditions de sortie.
Le bon équilibre évolue avec le temps
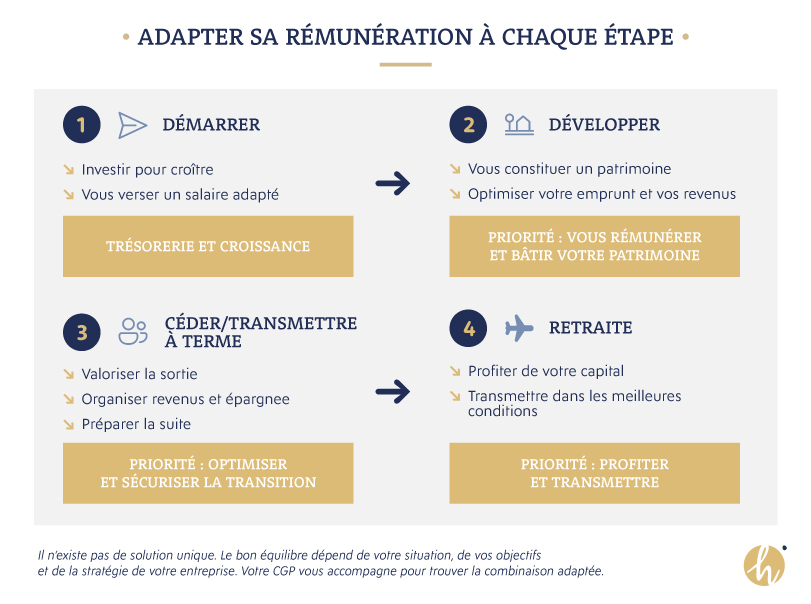
À 35 ans, on ne demande pas la même chose à sa rémunération qu’à 50 ans. Et une entreprise en pleine croissance n’impose pas les mêmes choix qu’une société à quelques années d’une cession.
Les besoins personnels évoluent aussi : achat immobilier, protection de la famille, préparation de la retraite, transmission… Un équilibre entre salaire, dividendes et PER entreprise peut donc être pertinent pendant plusieurs années, puis ne plus l’être du tout.
C’est pourquoi ces choix méritent d’être revus régulièrement, et pas seulement lorsque la fiscalité change.
| Exemple : quand la situation change la décision
Un dirigeant de SASU approche de la cinquantaine. Il envisage de céder son entreprise d’ici sept à huit ans. S’il regarde uniquement ce qu’il lui reste après impôts et cotisations, les dividendes peuvent sembler être le choix le plus intéressant.
Mais une séparation vient modifier la répartition de son patrimoine et ses besoins pour les années à venir. Le gain fiscal des dividendes doit alors être comparé à ce qu’il doit réorganiser à titre personnel.
La séparation n’a rien changé à la fiscalité des dividendes. Elle a, en revanche, changé les priorités du dirigeant.
Quand les choix d’aujourd’hui pèsent sur demain
Certains dirigeants ont optimisé leur fiscalité pendant des années, mais peu cotisé pour leur retraite ou insuffisamment couvert leur prévoyance. D’autres dirigent une société valorisée plusieurs millions d’euros, alors que leur patrimoine personnel reste limité. D’autres encore découvrent, à quelques années de la retraite, que leur rémunération aurait pu être organisée différemment bien plus tôt.
Ces choix ont parfois permis d’économiser de l’impôt année après année. Mais sans vision à long terme, l’économie réalisée peut finir par se payer ailleurs : sur la retraite, la protection du dirigeant ou la constitution de son patrimoine personnel.
Salaire, dividendes, PER entreprise : trouver le bon équilibre
Salaire, dividendes et PER entreprise sont trois options courantes, mais ce ne sont pas les seules à la disposition du dirigeant. Intéressement, participation ou encore avantages en nature peuvent aussi entrer dans la réflexion, selon la situation de l’entreprise et du dirigeant.
Il n’y a donc pas de répartition idéale à reproduire d’un dirigeant à l’autre. Et celle qui fonctionne aujourd’hui devra probablement être revue à mesure que l’entreprise et les projets personnels évoluent.
Vous vous interrogez sur votre rémunération ? Parlez-en avec l’un des conseillers membres de notre consortium.
Didier Laporte,
Président du Cercle Hubsys
Chaque situation étant unique, les informations présentées dans cet article ne remplacent pas un accompagnement personnalisé. Une analyse globale, associant les dimensions juridiques, fiscales, sociales et patrimoniales, permet de déterminer la stratégie la plus adaptée à votre situation.
Sources
Cet article s’appuie sur les textes et références suivants, à jour au 1ᵉʳ janvier 2026.
(1) Urssaf / Service Public, documentation relative au statut social et aux cotisations du président de SASU assimilé salarié.
(2) Direction générale des Finances publiques, « J’ai des valeurs mobilières, comment sont-elles imposées ? », mise à jour le 20 mars 2026.
(3) Urssaf, Mon-entreprise, « Dividendes », règles applicables au dirigeant non salarié, consulté en août 2026 ; article L. 131-6 du Code de la sécurité sociale.
(4) Ministère de l’Économie et des Finances, « Nouveau Plan Épargne Retraite – FAQ entreprises », règles relatives au PER d’entreprise et au forfait social, consulté en août 2026.